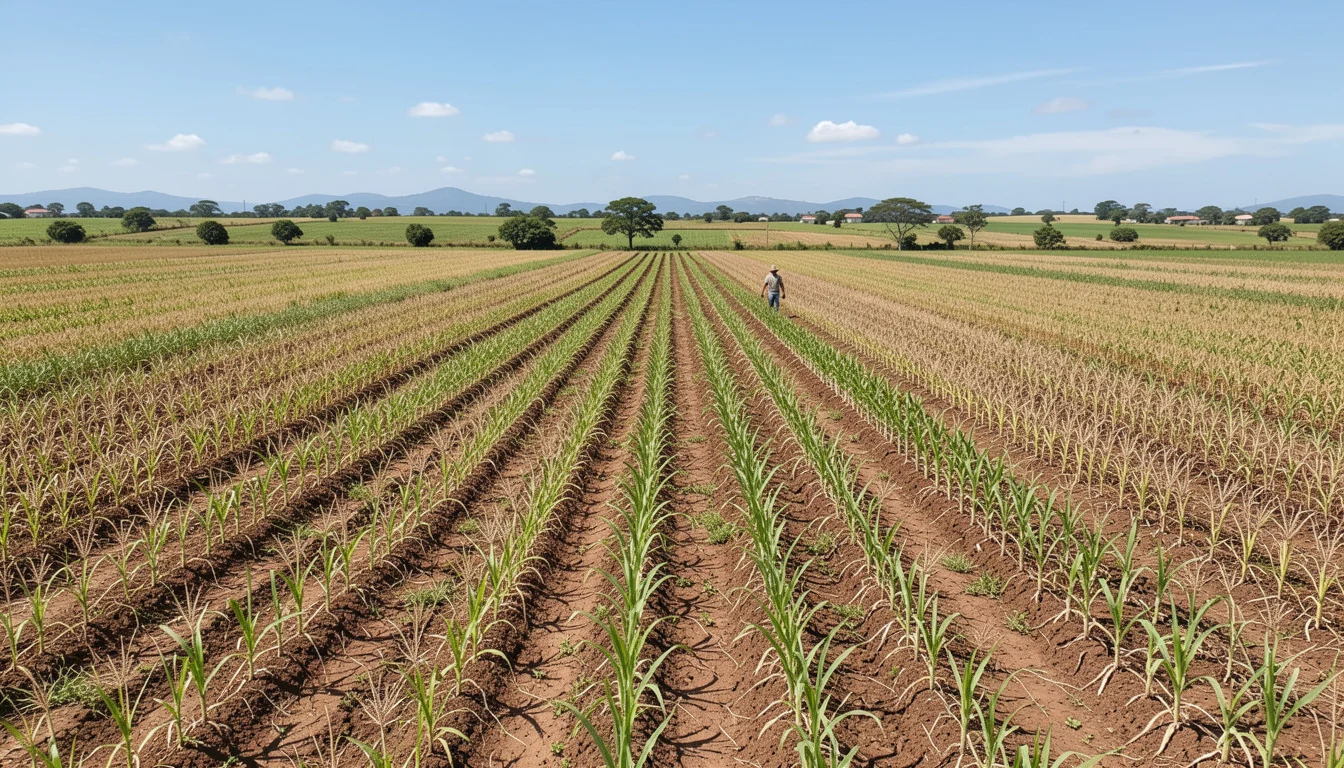
Uma estiagem pode reduzir a produção e comprometer o caixa antes mesmo da colheita; já uma cobertura contratada para outro tipo de evento talvez não ajude nesse caso. O seguro rural protege financeiramente contra perdas previstas na apólice, e sua utilidade depende de a cobertura corresponder à atividade e aos riscos da propriedade.
Não existe uma apólice única que sirva para toda fazenda, nem uma regra geral que obrigue todo produtor a contratar três seguros. Para decidir, é preciso comparar o que cada proposta cobre, o que exclui e como calcula eventual indenização.
Seguro rural é um contrato de proteção financeira contra perdas relacionadas à atividadeagropecuária, limitado às coberturas, exclusões e condições estabelecidas na apólice. Em termos simples, o produtor paga um prêmio para transferir à seguradora parte de determinados riscos, sem garantia de pagamento para qualquer prejuízo. Conforme o produto disponível e a aceitação da seguradora, a proteção pode abranger lavouras, animais, instalações, máquinas e equipamentos ou operações aquícolas. Um agricultor pode avaliar a contratação para proteger uma cultura exposta a riscos climáticos; um pecuarista, para analisar opções ligadas ao rebanho ou às estruturas da atividade. A disponibilidade e os critérios mudam conforme o produto e a proposta.
Seguro e crédito rural cumprem funções diferentes. O crédito fornece recursos que precisam ser pagos de acordo com o contrato; o seguro pode indenizar uma perda coberta, após a análise do sinistro. Também convém distinguir os impactos do clima na produção dos efeitos sobre mercados e logística, como os discutidos neste texto sobre clima e produção de açúcar.
Anúncios
Como funciona o seguro rural, da cotação ao sinistro
O processo começa com a identificação da atividade, dos bens e dos riscos que se pretende proteger. Depois, o produtor solicita propostas, compara as condições e verifica se consegue cumprir as exigências contratuais. Prêmio, importância segurada, franquia, vigência e critérios de indenização variam conforme o produto e a apólice.
Etapa
O que o produtor deve verificar
Por que importa
Cotação
Atividade e bem segurado, coberturas oferecidas, prêmio e critérios da proposta.
Permite comparar produtos que podem proteger riscos diferentes.
Contratação
Condições gerais e particulares, vigência, franquia, limites e deveres do segurado.
O contrato define o alcance efetivo da proteção.
Ocorrência de sinistro
Prazo contratual para comunicar o evento, orientações de vistoria e registros a guardar.
A comunicação e a documentação ajudam a seguradora a analisar o caso.
Análise e indenização
Critérios de avaliação, comprovação do evento e forma de cálculo prevista na apólice.
O pagamento depende da cobertura contratada e da análise das condições.
Uma falha comum é comparar apenas o valor do prêmio. Uma proposta mais barata pode trazer franquia maior, limite menor ou uma cobertura que não corresponde ao risco que mais preocupa o produtor. Em culturas permanentes, por exemplo, é preciso observar se o período de vigência e os critérios de avaliação se ajustam ao ciclo e ao estágio da produção.
A indenização depende do evento coberto, das provas apresentadas e das regras escritas na apólice.
Família confere os limites da cobertura
O que pode ser coberto e quais limites conferir
A apólice define os riscos cobertos; não há uma lista universal que garanta proteção para toda lavoura, rebanho ou equipamento. Exclusões, franquias e limites também variam por contrato, então a leitura das condições gerais e particulares é parte da decisão, não uma formalidade.
Quais eventos e perdas o produto reconhece e como os avalia.
A cobertura vale apenas nos termos contratados.
Exclusões
Causas de perda ou situações que o contrato deixa de fora.
Não existe uma relação única aplicável a todos os produtos.
Franquia
Como a participação do segurado é calculada e em que situações se aplica.
O formato e o valor dependem da proposta.
Limite de indenização
O teto de pagamento e a base usada no cálculo.
O prejuízo apurado pode superar o limite contratado.
Vigência
Datas de início e fim, eventuais carências e períodos específicos de cobertura.
Um evento fora do período previsto pode não ter cobertura.
Perdas fora do limite, causas excluídas ou descumprimento de deveres previstos no contrato podem impedir ou reduzir o pagamento, conforme a apólice. Na ocorrência de um evento, avise a seguradora dentro do prazo contratual, preserve os registros disponíveis e siga as instruções para vistoria. Os documentos exigidos não são iguais para todos os produtos.
Anúncios
Seguro rural obrigatório: quando a exigência pode surgir
Não há uma regra geral que obrigue todo produtor rural a contratar “três seguros”. Uma exigência pode estar ligada a uma operação específica, a um contrato ou a uma condição de financiamento; nesse caso, o produtor precisa conferir o instrumento e a norma aplicável, em vez de presumir uma obrigação universal.
O alcance de cada exigência depende do contexto. Antes de assinar, verifique por escrito qual cobertura é requerida, quem deve contratá-la e por quanto tempo, e confirme a regra com a instituição responsável ou em fonte oficial. Para informações sobre normas e o mercado de seguros, consulte a Superintendência de Seguros Privados (SUSEP).
PSR e subvenção ao prêmio: o que o apoio público significa
O Programa de Subvenção ao Prêmio do Seguro Rural (PSR), do Ministério da Agricultura e Pecuária (MAPA), pode subsidiar parte do prêmio conforme as regras, os critérios e os recursos disponíveis no ciclo vigente. Essa subvenção reduz o custo elegível quando aprovada; não cria cobertura automática, não garante indenização e não significa que toda proposta será aceita.
Antes de contar com o apoio, confirme nas informações oficiais do ciclo as modalidades elegíveis, os percentuais, os limites, a disponibilidade de recursos e os procedimentos. A aprovação e as condições podem variar. Para uma perspectiva sobre como o clima afeta cadeias agrícolas, veja também a análise sobre produção e exportação de cacau.
O PSR não é crédito rural. Também não se confunde com o Plano Safra da Agricultura Familiar, que reúne políticas e condições voltadas a esse público, incluindo crédito. Cada instrumento tem regras próprias, e o apoio ao prêmio deve ser verificado separadamente.
Plano Safra da Agricultura Familiar 2026/2027 e seguro rural
O valor do Plano Safra da Agricultura Familiar 2026/2027 não pode ser confirmado aqui com base em um anúncio ou documento oficial consultado. Por isso, não cabe estimar um número nem tratar o volume de recursos anunciado para crédito como verba destinada ao seguro.
Para obter o valor correto, consulte o anúncio e os documentos do ciclo publicados pelo Ministério do Desenvolvimento Agrário e Agricultura Familiar (MDA) e identifique a rubrica a que o número se refere. Crédito disponível e contratação de seguro podem se relacionar na organização da atividade, mas não são a mesma coisa nem têm necessariamente as mesmas regras.
Como comparar propostas e consultar dados do setor
Use o Atlas do Seguro Rural como ferramenta de consulta de informações e dados do setor, não como seguradora ou apólice. Confira no próprio portal do MAPA a abrangência e a atualização dos dados que pretende usar. Para contratar, solicite propostas a seguradoras ou canais habilitados e confirme as condições diretamente com a instituição.
Atividade e bem que pretende segurar.
Riscos cobertos e causas excluídas.
Franquia e forma de cálculo.
Limite de indenização.
Vigência e períodos de cobertura.
Prêmio e condições de pagamento.
Deveres do segurado e procedimento para comunicar sinistro.
Elegibilidade a eventual subvenção do PSR.
Quem pesquisa por “seguro rural Sicoob” ou “seguro rural Banco do Brasil” deve confirmar diretamente com cada instituição se há produto disponível para sua atividade, quais são os critérios de elegibilidade e que condições se aplicam à proposta. Disponibilidade e contratação não são garantidas pela simples existência de um canal de atendimento.
O próximo passo é listar os bens e riscos que mais podem afetar a renda da propriedade e pedir propostas com essa lista em mãos. Compare a cobertura e os limites antes do preço; depois, confira no MAPA se há apoio do PSR no ciclo e para a modalidade desejada.
Não existe uma regra geral que obrigue todo produtor rural a contratar três seguros. Uma obrigação pode surgir em circunstâncias específicas, como uma condição contratual ou de financiamento, e deve ser conferida no documento e na norma aplicável.
Qual o valor do Plano Safra da Agricultura Familiar para a Safra 2026/2027?
Não foi possível confirmar aqui o valor em documento ou anúncio oficial do MDA. Consulte a publicação do ciclo 2026/2027 e confira se o montante informado corresponde a crédito, a outra política ou a uma rubrica específica; ele não deve ser tratado automaticamente como verba para seguro.
O que o seguro não cobre?
Depende da apólice. Causas excluídas, perdas acima dos limites e situações relacionadas ao descumprimento de exigências podem ficar sem indenização, conforme as condições do contrato.
O Atlas do seguro rural é uma seguradora ou uma ferramenta de consulta?
É uma ferramenta de consulta ligada ao MAPA, não uma seguradora e não uma apólice. Use os dados como apoio à pesquisa e confirme a atualização e o escopo no portal oficial.
Como verificar se há seguro rural disponível no Sicoob ou no Banco do Brasil?
Consulte diretamente os canais oficiais de cada instituição e pergunte sobre disponibilidade para sua atividade, cobertura, elegibilidade e regras da proposta. A oferta pode variar e precisa ser confirmada para o caso concreto.
Edvânia Almeida. Formada em Ciências Contábeis e Pós-graduada em Gestão Financeira: Auditoria e Controladoria pela FGV. Pequena pecuarista e apaixonada pelo Agronegócio e Gestão Estratégica.
Para fornecer as melhores experiências, usamos tecnologias como cookies para armazenar e/ou acessar informações do dispositivo. O consentimento para essas tecnologias nos permitirá processar dados como comportamento de navegação ou IDs exclusivos neste site. Não consentir ou retirar o consentimento pode afetar negativamente certos recursos e funções.
Funcional
Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos.O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.